구독자님, 안녕하십니까.
2013년 금융당국이 제2금융권의 제3자 연대보증을 원칙적으로 제한·해소하는 정책을 추진한 이래, 시장에서는 관련 관행이 점진적으로 정리되어 왔다고 인식해 왔습니다.
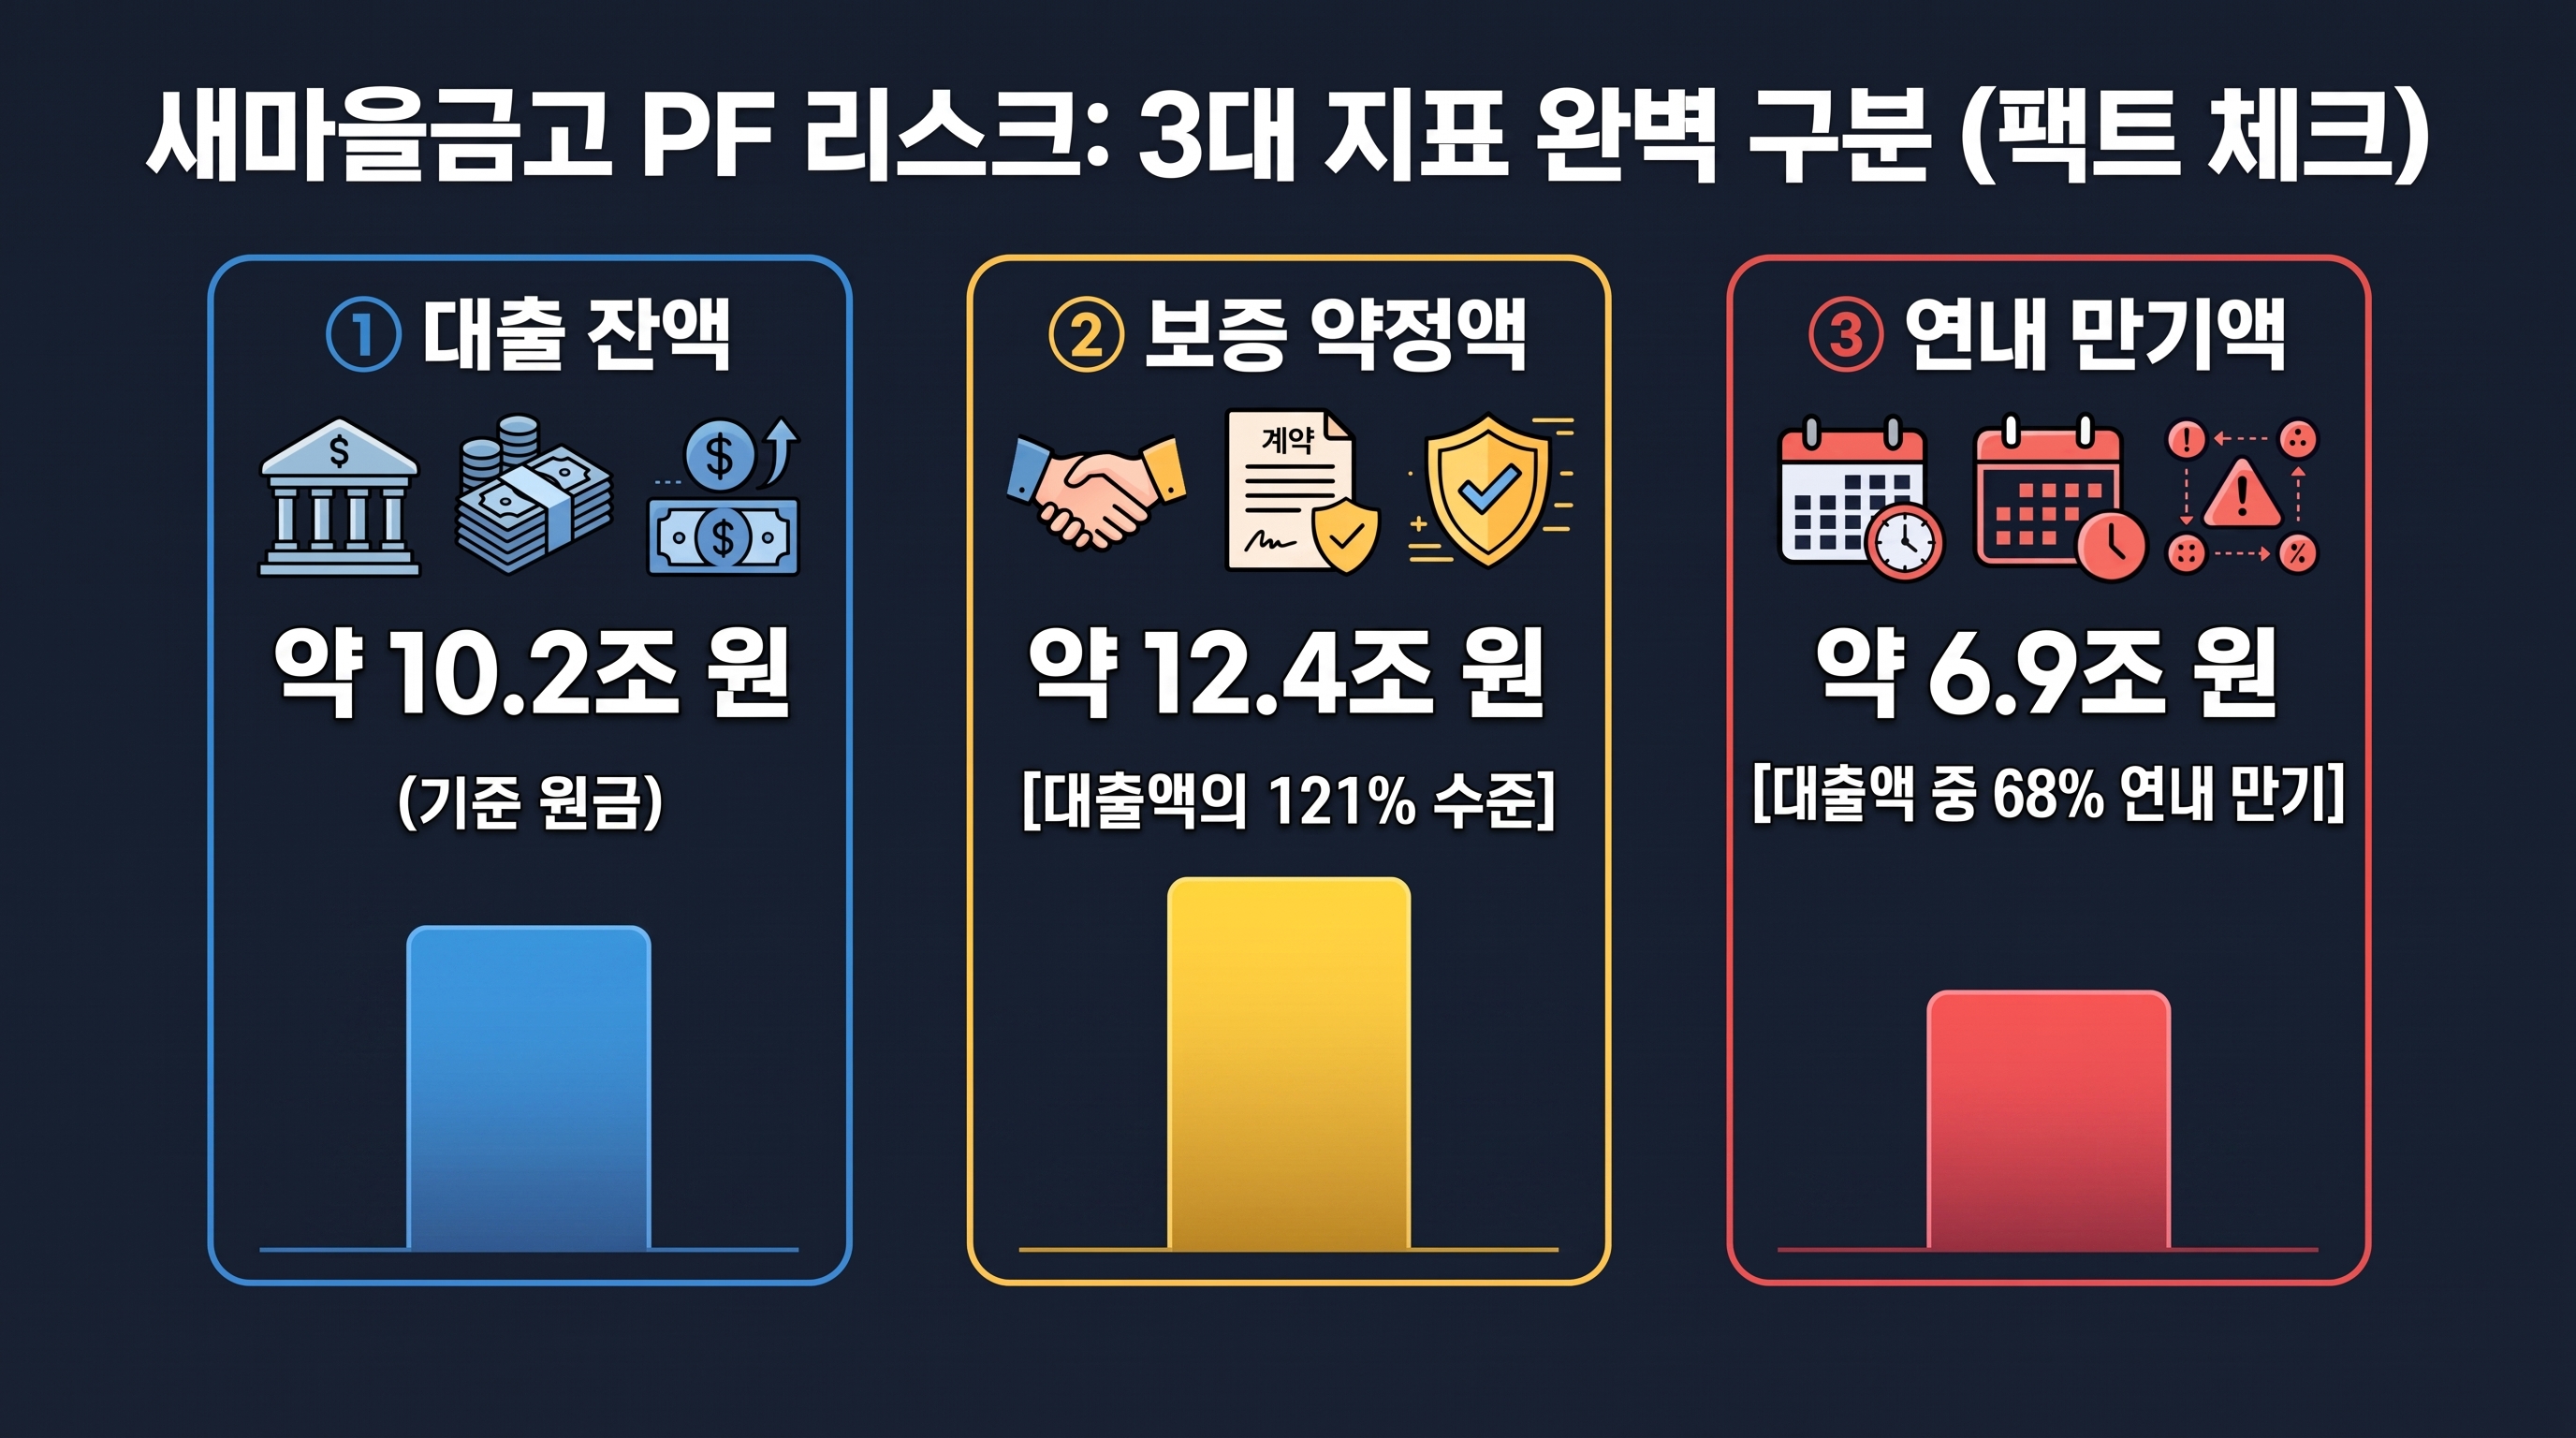
하지만 최근 국회 정무위원회 정춘생 의원실이 행정안전부 제출 자료를 인용해 공개한 보도에 따르면, 새마을금고 부동산 프로젝트파이낸싱(PF) 사업장 454곳에서 제3자 연대보증이 설정된 대출 잔액은 약 10조 1,568억~10조 2,112억 원으로 집계되었습니다.
해당 대출에 설정된 보증 약정액 합계는 약 12조 3,632억~12조 4,176억 원(대출 잔액 대비 약 121~122%)에 달하며, 대출 잔액 중 약 68%에 해당하는 6조 8,835억~6조 9,000억 원의 만기가 올해 도래합니다.
새마을금고는 일반 금융회사와 다른 감독 체계 아래 놓여 있습니다.
이 차이를 둘러싸고 제3자 연대보증 규율의 형평성 논란이 제기되었고, 일부 PF 사업장에서는 하도급업체 등에 보증 부담이 전가되었다는 지적이 나왔습니다.
호메로스의 서사시 《오디세이아》에 등장하는 외눈박이 거인 키클롭스는 신들의 규율을 두려워하라는 경고에 다음과 같이 답합니다.
"내게 신들을 두려워하라고 충고하다니 어리석구나. 우리는 신들을 신경 쓰지 않는다. 우리가 더 강하기 때문이다."
거래 관계상의 우월적 지위를 바탕으로 위험 부담을 상대방에게 지우는 관행은, 고대 서사시 속 거인의 비정한 태도와 비유적으로 겹쳐 보입니다.
대니얼 카너먼이 《생각에 관한 생각》에서 통계와 숫자의 착시를 짚었듯, 우리는 거대한 총액만 보고 손실과 위험을 동일시하는 인지적 오류에 빠지기 쉽습니다.
보증 약정액 합계 12조 원대는 실제 보증 청구액이나 확정 손실과 다르며, 주채무자의 상환 능력, 담보 처분 가치, 개별 계약 조항에 따라 실제 책임 범위가 달라지는 '조건부 잠재 노출액'입니다.
단순한 공포에 휩쓸리지 않고, 나의 대차대조표와 현금흐름 파이프라인에 숨은 '비대칭 리스크'를 차분히 분해해야 할 시점입니다.
독립 생산자와 개인 투자자가 시스템을 방어하기 위해 점검해야 할 3가지 실전 체크리스트를 공유합니다.
1. 자산배분 관점: 보호 대상 예치금의 실질 한도를 확인했는가?
2. 현금흐름 관점: 계약서상 비대칭 책임 조항을 격리했는가?
3. 지적 자본 관점: 시장의 규제 차익과 신호를 자산화하고 있는가?
재레드 다이아몬드는 《총, 균, 쇠》에서 환경이 문명의 출발점을 제약할 수는 있어도 최종 궤적을 온전히 결정짓지는 못한다고 역설했습니다.
외부의 제도적 결함과 시장의 변동성을 탓하기보다, 나의 자산 구조와 계약 조항을 직시하고 선제적으로 방어선을 구축하는 것이 자본 시장에서 생존하는 핵심 규율입니다.
오늘 저녁, 보유 예치금의 금고별 한도 충족 여부와 체결 중인 핵심 계약서의 최종 조항을 차분히 대조해 보시길 권합니다.
본 레터가 스팸함으로 유실되지 않도록 발신자 주소를 주소록에 추가해 두시면 정기 리포트를 안정적으로 받아보실 수 있습니다.
[Risk Notice & Compliance]
본 레터는 일반적인 정보 및 교육 목적으로 제공되며, 특정 금융상품의 매수·매도 권유나 개인별 투자·세무·법률 자문을 대신하지 않습니다. 모든 투자 및 비즈니스 결정의 책임은 독자 본인에게 있으며, 과거의 데이터나 통계는 미래의 수익을 보장하지 않습니다.
|